2026. 9. 18. 17:12ㆍ웅코2414의 경제
주식시장이나 가상자산 시장의 변동성이 커질수록 "지금 목돈을 들어가도 될까?" 하는 불안감이 커지기 마련입니다.
그렇다고 마땅한 투자처를 찾지 못한 채 시중은행의 일반 입출금 통장에 돈을 방치해 두면, 연 0.1% 수준의 사실상 '무이자' 상태로 소중한 여윳돈이 잠자게 됩니다.
이럴 때 가장 유용한 금융 상품이 바로 파킹통장(Parking Account)입니다.
잠시 차를 주차하듯 언제든 입출금할 수 있으면서도 하루만 맡겨도 고금리 이자를 얹어주는 효자 상품인데요. 최근에는 최고 연 8% 수준의 파킹통장까지 등장하며 많은 알뜰 재테크족의 눈길을 끌고 있습니다.
하지만 무턱대고 금리 숫자만 보고 가입했다가는 실망할 수 있습니다.
최고 금리가 적용되는 '금리 적용 구간(한도)'과 각종 우대 조건이 엄연히 존재하기 때문입니다.
주요 금융사의 파킹통장 라인업을 비교해보고, 내 여윳돈에 맞춰 실속 있게 이자를 챙기는 '파킹통장 쪼개기 전략'을 알아보겠습니다.
주요 금융사 파킹통장 금리 및 조건 비교
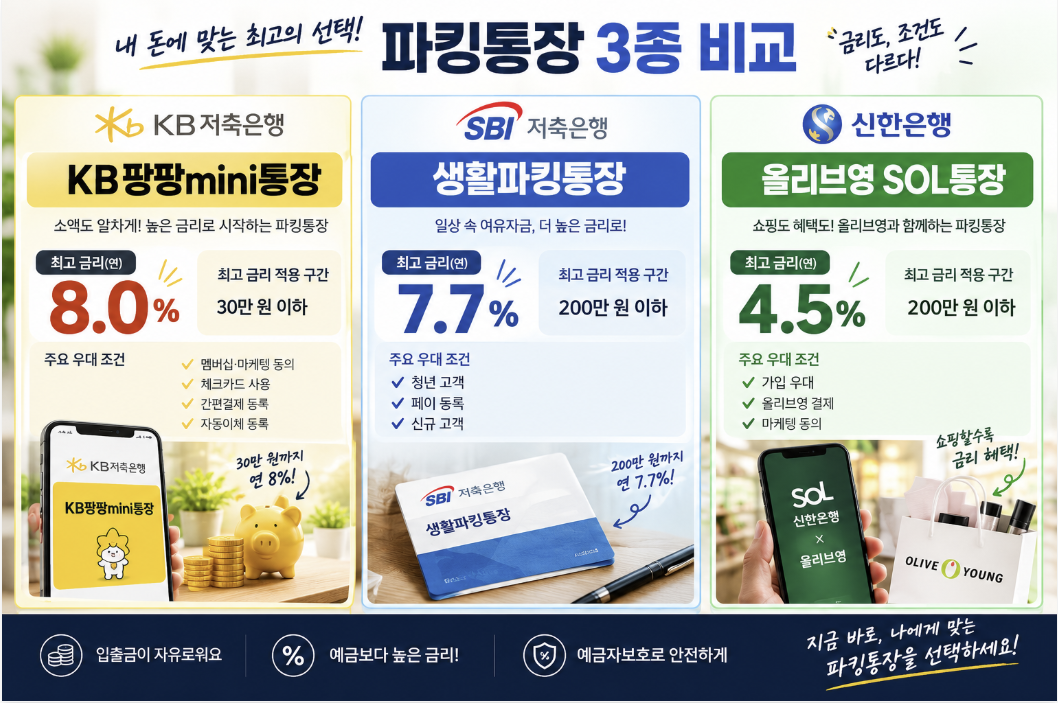
현재 시장에서 인기를 끌고 있는 금융사별 대표 파킹통장의 최고 금리와 우대 조건입니다.
| 금융사 | 상품명 | 최고 금리(연) | 최고 금리 적용 구간 | 주요 우대 조건 |
| KB저축 | KB팡팡mini통장 | 8.0% | 30만 원 이하 | 멤버십·마케팅 동의 + 체크카드 + 간편결제 + 자동이체 |
| SBI저축 | 생활파킹통장 | 7.7% | 200만 원 이하 | 청년 + 페이 등록 + 신규 고객 |
| 신한은행 | 올리브영 SOL통장 | 4.5% | 200만 원 이하 | 가입 우대 + 올리브영 결제/마케팅 동의 |
| KB국민 | 모니모 KB 매일이자통장 | 4.0% | 200만 원 이하 | 최초 가입 + 자동이체 + 마케팅 동의 |
| 우리은행 | 삼성월렛머니 우리 통장 | 3.5% | 200만 원 이하 | 삼성월렛머니 연결 |
| IBK기업 | IBK든든한통장 | 3.1% | 200만 원 이하 | 급여·연금 수령 + 최초 거래 |
| 케이뱅크 | 플러스박스 | 2.2% | 5,000만 원 초과 | 별도 우대 조건 없음 |
(※ 금리 및 조건은 기준 시점에 따라 다를 수 있습니다.)
숫자에 속지 마세요! '고금리 착시'와 유의사항
표를 보면 KB저축은행의 KB팡팡mini통장이 연 8.0%라는 대단히 높은 금리를 제공하지만, 최고 금리가 적용되는 한도는 '30만 원 이하'입니다.
30만 원을 초과해 300만 원 이하 구간까지는 연 2.6%로 금리가 뚝 떨어지게 됩니다.
200만 원을 30일 동안 맡긴다고 가정할 때, 세후 이자는 약 4,700원 수준이 되는 셈입니다.
따라서 파킹통장을 선택할 때에는 "내가 가진 여윳돈의 규모가 최고 금리 한도와 맞아떨어지는가?"를 반드시 확인해야 합니다.
또한 통장 개설 시 '단기간 다수계좌 개설 제한(20영업일 제한)' 제도도 주의해야 합니다.
금융사기 방지를 위해 최근 20영업일 이내에 금융기관 계좌를 개설한 이력이 있다면 새 계좌 개설이 제한됩니다.
주말과 공휴일을 제외하면 약 한 달간 새 통장을 만들 수 없으므로, 여러 계좌를 만들 계획이라면 우선순위를 정해 전략적으로 개설해야 합니다.
내 돈을 극대화하는 '여윳돈 쪼개기' 실전 전략
파킹통장을 가장 잘 활용하는 방법은 보유한 여윳돈의 성격과 규모에 맞춰 통장을 나눠 담는 것입니다.
비상금 및 소액 자금 (30만~200만 원 수준)
30만 원 이하의 소액 비상금은 연 8%를 제공하는 KB저축은행 상품이나, 200만 원 한도로 연 4~7%대 금리를 제공하는 SBI저축은행, 신한은행 올리브영 SOL통장, KB국민 모니모 통장을 활용하는 것이 유리합니다.
일상적인 소비 패턴에 맞는 우대 혜택(쇼핑 할인, 결제 적립 등)을 함께 누릴 수 있습니다.
중·대형 목돈 (5,000만 원 이상)
단기 대기 중인 수천만 원 이상의 목돈이라면 케이뱅크의 '플러스박스'나 카카오뱅크의 '세이프박스'처럼 한도가 넉넉한 상품이 적합합니다.
케이뱅크의 경우 5,000만 원 초과 분에 대해 연 2.2% 금리를 제공하며 별도 우대 조건 없이 최대 10개까지 서브 통장을 나눠 보관할 수 있어 목돈 관리 및 '제2의 주차장'으로 유용합니다.
증시나 부동산 등 본격적인 투자를 잠시 대기 중이거나, 언제 쓸지 모르는 생활 비상금을 쥐고 있다면 방치하지 말고 파킹통장으로 옮겨보세요.
작아 보이는 이자 차이라도 매달 쌓이다 보면 훌륭한 재테크의 출발점이 될 수 있습니다.
연 8%보다 중요한 것은 '내 돈에 몇 %가 적용되는가'
2026년 파킹통장 시장에서 가장 눈에 띄는 숫자는 단연 연 7~8%대 최고금리입니다.
하지만 금융상품은 광고 문구의 최고 숫자만 보고 선택해서는 안 됩니다.
최고금리 적용 한도 → 우대조건 → 기본금리 → 초과분 금리 → 적용기간 → 예금자보호 여부까지 확인해야 실제 수익을 계산할 수 있습니다.
특히 소액은 고금리 상품으로, 수천만원 이상의 목돈은 적용한도가 넓고 조건이 단순한 상품으로 나누는 '통장 쪼개기'가 현실적인 방법이 될 수 있습니다.
다만 금리와 판매조건은 수시로 변경될 수 있습니다. 실제 가입 전에는 해당 금융회사 공식 상품설명서와 최신 금리 공시를 다시 확인하는 것이 안전합니다.
파킹통장의 핵심은 '최고금리 찾기'가 아니라 '내 돈의 규모에 맞는 금리 구조 찾기'입니다.
'웅코2414의 경제' 카테고리의 다른 글
| 국민연금 예상수령액 (조회방법, 추가납입, 연기연금) (0) | 2026.09.24 |
|---|---|
| 2026 추석 연휴 (임시공휴일, 황금연휴, 금융일정) (3) | 2026.09.22 |
| 삼성전자 직원, 무주택자 내 집 마련 경고! 5억 사내대출 뒤에 숨겨진 3가지 함정 (5) | 2026.09.06 |
| 넷플릭스와 가성비의 습격: 20대가 지갑을 잠근 3가지 원인 (0) | 2026.09.05 |
| "나도 다시 청년이라고?" 만 39세까지 싹 바뀐 서울시 혜택 총정리 (1) | 2026.09.02 |